Rendite mit Verantwortung: Warum Social Bonds jetzt interessant werden
Kann eine Anleihe mehr leisten, als Zinsen zu zahlen? Sie kann. Social Bonds verbinden ein klassisches Finanzinstrument mit einem sozialen Zweck – und gewinnen gerade jetzt an Bedeutung, weil festverzinsliche Wertpapiere nach Jahren negativer Realzinsen wieder attraktive Ertragsmöglichkeiten bieten.
Über lange Zeit reichte die Verzinsung häufig nicht aus, um den realen Wert des Geldes zu erhalten. Niedrige Nominalzinsen trafen auf Inflation; wer sein Vermögen risikoarm anlegen wollte, musste einen Kaufkraftverlust akzeptieren. Diese Phase hat sich geändert. Das Zinsniveau liegt höher, Anleihen bieten wieder laufende Erträge. Entscheidend ist die reale Rendite nach Abzug der Inflation. Sie hängt von Laufzeit, Bonität, Kupon und Kaufkurs ab. Festverzinsliche Papiere leisten damit wieder einen eigenständigen Beitrag zu Ertrag und Vermögensstruktur.
Was sind Social Bonds?
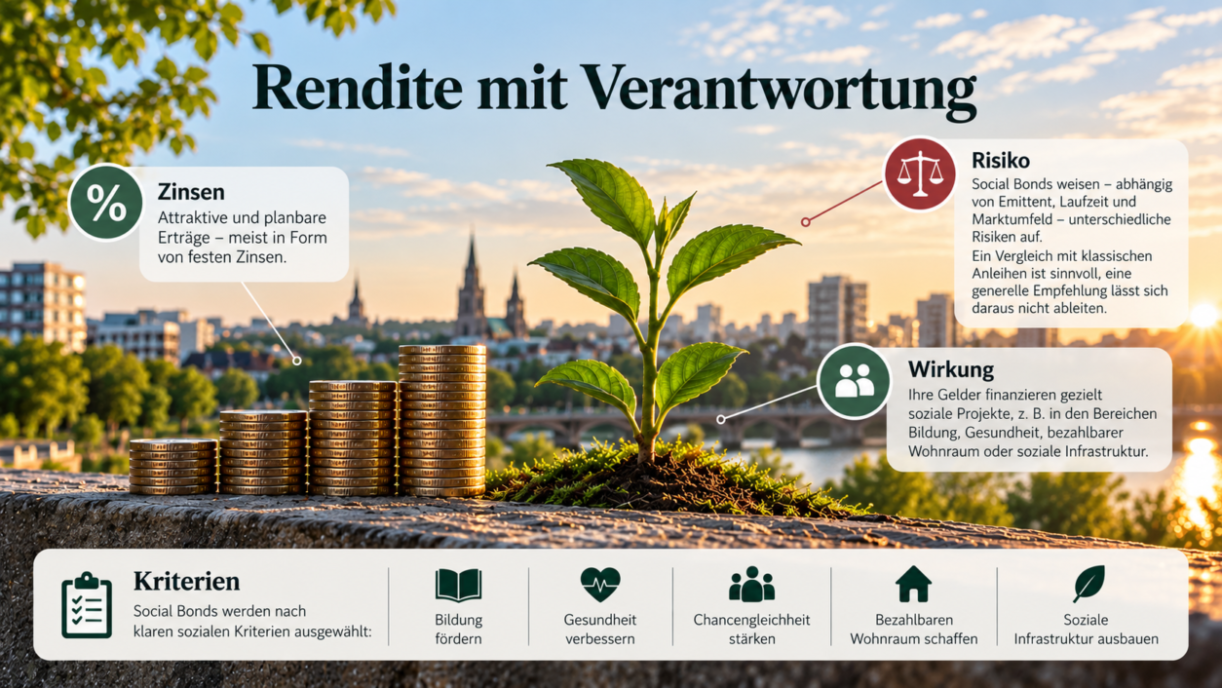
Ein Unternehmen, ein Staat oder eine Institution leiht sich Geld von Anlegern, zahlt dafür einen vereinbarten Zins und tilgt das Kapital am Ende der Laufzeit. Bei einem Social Bond soll das Geld zusätzlich Projekte mit nachvollziehbarem sozialem Nutzen finanzieren – etwa bezahlbaren Wohnraum, Bildung, Gesundheitsversorgung oder Integration.
Am Grundprinzip ändert das nichts. Anleger investieren weiterhin in die Bonität des Emittenten, die Laufzeit und den Kupon. Der soziale Zweck ersetzt weder die Kreditprüfung noch die Analyse des Zins- und Kursrisikos.
Der Schuldner entscheidet
Der soziale Verwendungszweck ist kein Risikoaufschlag und kein Renditeabschlag. Er macht eine Anleihe weder sicherer noch riskanter. Entscheidend bleibt der Schuldner: Wie solide ist seine Bilanz? Wie verlässlich sind seine Einnahmen? Wie wahrscheinlich ist es, dass Zins und Tilgung vollständig gezahlt werden?
Ein Social Bond eines bonitätsstarken Staates kann ein völlig anderes Risikoprofil besitzen als die Anleihe eines wirtschaftlich schwächeren Unternehmens – selbst wenn beide soziale Projekte finanzieren. Der soziale Zweck beschreibt, wofür das Geld eingesetzt wird, sagt aber nichts darüber aus, ob der Emittent seine Verpflichtungen erfüllen kann. Ein sozial wünschenswertes Projekt macht eine Anleihe daher nicht automatisch zu einer guten Kapitalanlage.
Das Etikett reicht nicht
Anleger sollten prüfen, wohin das Geld fließt, nach welchen Kriterien Projekte ausgewählt werden und ob die Wirkung nachvollziehbar gemessen wird. Ein Social Bond ist kein Spendenprodukt. Der soziale Nutzen ist ein zusätzlicher Aspekt, nicht der Ersatz für Rendite und Risikobewertung. Genau darin liegt die interessante Verbindung: Kapital kann wirtschaftlich arbeiten und zugleich gesellschaftliche Aufgaben unterstützen. Privates Geld kann dazu beitragen, Wohnraum zu schaffen, Bildungschancen zu verbessern oder den Zugang zu Gesundheitsleistungen zu erleichtern.
Warum der Zeitpunkt relevant ist
Die gestiegenen Zinsen verändern die Rolle von Anleihen in einer Vermögensstruktur. Wer eine Anleihe bis zur Endfälligkeit hält und der Emittent seine Verpflichtungen erfüllt, kennt die wesentlichen Zahlungsströme im Voraus. Das schafft Planbarkeit. Risiken bleiben jedoch bestehen: Kurse können bei steigenden Zinsen fallen, die Kreditqualität kann sich verschlechtern und Inflation die reale Rendite reduzieren.
Auch bei Social Bonds gehören Laufzeit, Bonität, Währung, Liquidität und Zinsänderungsrisiko auf den Prüfstand. Sie erweitern die klassische Anlagefrage um eine zusätzliche Perspektive: Welche Wirkung soll das Kapital neben seiner finanziellen Rendite entfalten?
Eine gute Anlage muss nachvollziehbar sein, zum eigenen Ziel passen und Risiken angemessen vergüten. Und vielleicht darf sie darüber hinaus etwas bewirken, das sich nicht allein in Prozentpunkten messen lässt: mehr Wohnraum, bessere Bildung und größere Teilhabe. Rendite und Verantwortung sind kein Widerspruch. Entscheidend ist, beides sorgfältig zu prüfen.
Butter bei die Fische!
Heiko Löschen
GSP asset management